Как Отражается Квартальная Премия в 6 Ндфл • Основные моменты
Сотрудник (налоговый резидент РФ) уволен 24.05.2017. Премия по итогам работы за 2024 год выплачена ему 05.07.2017 в сумме 10 000 рублей. Эта операция отражена в разделе 2 формы 6-НДФЛ за девять месяцев так:
6-НДФЛ: пример заполнения при материальной помощи, увольнении, отпускных, зарплате с премией, сроки
Минфин не разъясняет отдельно порядок признания дохода по разовым непроизводственным премиям. К ним относятся, например, выплаты к юбилейным датам. Но доход по таким видам поощрения всегда признавался в дату выплаты и не вызывал разногласий между контролирующими органами (письмо ФНС РФ № ГД-4-11/15902@).

Отражение премии в 6-НДФЛ (налог на доходы физических лиц) — в 2024 году, пример заполнения
Подвох для отражения в формах отчетности различных премий может состоять в том, что премия и оклад могут быть отображены в форме отчета 6-НДФЛ, как равноправные составляющие заработной платы. Но нужно помнить, что датой, когда была получена премия в качестве дохода считается день, когда она была выплачена, а зарплаты – финальный день месяца, за который оклад был выплачен.
Общая сумма оплаты труда за месяц 45 000 рублей 30 000 15 000. Об этом читайте в материале Когда перечислять в бюджет НДФЛ с премий работникам.
Первый пункт вопросов не вызывает, ведь премия за месяц в большинстве компаний, фактически являясь частью оплаты труда, начисляется и платится вместе с зарплатой. 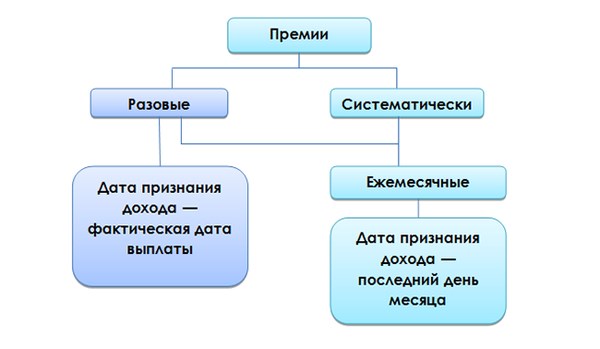
| Тест «На сколько вы активны» Тест «Подходит ли Вам ваше место работы» Тест «На сколько важны деньги в Вашей жизни» Тест «Есть ли у вас задатки лидера» Тест «Способны ли Вы решать проблемы» |
Тест «Для начинающего миллионера» Тест который вас удивит Семейный тест «Какие вы родители» Тест «Определяем свой творческий потенциал» Психологический тест «Вы терпеливый человек?» |
Приведены примеры заполнения формы 6-НДФЛ в связи с выплатой премий
Премия к юбилею в 6 НДФЛ
- по строке 100 указывается 30.06.2017;
- по строке 110 — 21.07.2017;
- по строке 120 — 24.07.2017 (с учетом пункта 7 статьи 6.1 Кодекса);
- по строкам 130, 140 — соответствующие суммовые показатели.
Однако в начале 2024 года ФНС, учтя позицию Верховного суда, дала подтверждение тому факту, что в качестве даты получения сотрудников дохода в виде премиальных за выполнение служебных обязанностей по результатам работы признается крайний день того месяца, когда был издан приказ по организации про выплату работникам премии.

Налоговики рассмотрели пример заполнения формы 6-НДФЛ в случае выплаты премии в следующем квартале после начисления
Датой фактического получения дохода в виде премий, являющихся составной частью оплаты труда и выплачиваемых в соответствии с трудовым договором и принятой в организации системой оплаты труда на основании положений Трудового кодекса также признается последний день месяца, за который налогоплательщику был начислен доход в соответствии с трудовым договором (контрактом).
Но как поступать, если премия выплачена вместе с зарплатой. Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl Enter.
Соответственно, датой фактического получения дохода в виде премии, относящейся к оплате труда, и выплачиваемой организацией своим работникам за производственные результаты признается последний день месяца, за который налогоплательщику начислен доход.
Оформление разделов
- по строке 100 — 28.09.2017;
- по строке 110 — 06.10.2017;
- по строке 120 — 09.10.2017 (срок уплаты НДФЛ переносится с выходного дня 7 октября на рабочий день 9 октября);
- по строке 130 – 10 000;
- по строке 140 – 1300.
Частью ОТ являются также премии, которые выдаются ежеквартально или по итогам всего года, если их руководство выплачивает за успешную работу. В этом случае у бухгалтеров возникает вопрос, к какому месяцу относится выплата премии. Налоговики предлагают исходить из того, в каком месяца был издан приказ про премирование по организации.
Основные моменты
Стоит признать, что ситуация с отражением премий в 6-НДФЛ довольно запутанная. Поэтому, не исключаем, что некоторые бухгалтеры могли допустить ошибку и показать выплаченные премии вместе с зарплатой. То есть, не выделять в разделе 2 премии в отдельный блок, а сгруппировать премиальные вместе с зарплатой и указать дату получения дохода – последний день месяца.
Все случаи очень индивидуальны и зависят от множества факторов. НДФЛ должен быть удержан в день выплаты, а выплачен максимум на следующий день после этого.
| 6-НДФЛ за 1 квартал | ||
| Строка 020 | Сумма начисленного дохода | 50 000 |
| Строка 040 | Сумма исчисленного налога | 6 500 |
| Строка 070 | Сумма удержанного налога | 0 |
| 6-НДФЛ за полугодие | ||
| Строка 020 | Сумма начисленного дохода | 50 000 |
| Строка 040 | Сумма исчисленного налога | 6 500 |
| Строка 070 | Сумма удержанного налога | 6 500 |
| Строка 100 | Дата фактического получения дохода | 31.03.2018 |
| Строка 110 | Дата удержания налога | 14.05.2018 |
| Строка 120 | Срок перечисления налога | 15.05.2018 |
| Строка 130 | Сумма фактически полученного дохода | 50 000 |
| Строка 140 | Сумма удержанного налога | 6 500 |
Организация, выплачивающая премии сотрудникам, является налоговым агентом по НДФЛ. Она должна не только рассчитать налог, удержать его из выплачиваемой премии и перечислить в бюджет, но и отчитаться по данной операции по форме 6-НДФЛ (п. п. 1, 2 ст. 226, п. 2 ст. 230 НК РФ).
Таблица 3. Коды доходов для формы 2-НДФЛ
При этом учтите, что все премии в разделе 2 можно сгруппировать вместе (в один блок), если они имеют одинаковую дату фактического получения дохода. То есть, если, к примеру, 5 октября 2016 года работникам выплачены и ежемесячная премия за сентябрь и квартальная премия за 3 квартал, то обе эти выплаты можно объединить в одном блоке раздела 2.
Отражаем премии в разделе 1
Однако в начале 2024 года ФНС, учтя позицию Верховного суда, дала подтверждение тому факту, что в качестве даты получения сотрудников дохода в виде премиальных за выполнение служебных обязанностей по результатам работы признается крайний день того месяца, когда был издан приказ по организации про выплату работникам премии.
2016 Email Камеральная налоговая проверка является основной формой. Не допустить ошибок помогут подсказки по заполнению отчета для разных случаев.

Как заполнить 6-НДФЛ при выплате премий ?
🟠 Пройдите опрос и получите бесплатную консультацию
🟠 Задавайте свой вопрос в форме ниже
-
 Как Отразить Разовую Премию в 6 Ндфл • Годовая премия
Начисление квартальной и иных разновидностей премий является правом, а не обязанностью работодателя. Соответс......
-
 Ндфл с Разовых Премий Когда Перечислять • Социальные налоги
В ст. 420 НК РФ определено, что вознаграждения, выплаченные в рамках трудовых отношений и гражданско-правовых......
-
 Как Премия Попадает в Справку 2 Ндфл • Что содержит справка
В 2018 в перечне кодов доходов для 2 НДФЛ произошли изменения, которые продолжают действовать и в этом году. ......
-
 Какие Премии Учитываются При Расчете Отпускных • Годовые премии
Учет годовой премии при расчете отпускных имеет важные нюансы. Чтобы она принималась во внимание при подсчете......
Публикуя свою персональную информацию в открытом доступе на нашем сайте вы, даете согласие на обработку персональных данных и самостоятельно несете ответственность за содержание высказываний, мнений и предоставляемых данных. Мы никак не используем, не продаем и не передаем ваши данные третьим лицам.